
相続税の納税資金対策とは、相続開始から10か月以内に現金で納付するための資金を確保する手段のことです。
結論から言えば、預貯金で足りない場合の最善手は「不動産の早期売却」です。令和7年度の物納許可はわずか40件(国税庁)にとどまり、延納も令和8年から利子税が上昇しました。売却なら実勢価格で現金化でき、取得費加算の特例で譲渡所得税も圧縮できます。
この記事のポイント
相続税を現金で払えないとき、最も手元資金が残るのは不動産の売却です。物納は相続税評価額でしか引き取られず、延納は令和8年(2026年)から利子税が上がりました。国税庁の統計を見ると、そもそも物納制度はほとんど機能していません。
国税庁「相続税の物納申請状況等」によれば、令和7年度の物納申請は48件、許可は40件でした。一方、令和6年分で相続税の課税対象となった被相続人は166,730人(課税割合10.4%、過去最高)。年度と年分で集計基準が違うため単純比較はできませんが、桁が3つ以上違うのは事実です。延納も申請1,342件・許可891件にとどまります。制度としては存在する。ただ、使われていない。
物納した財産を国が引き取る価額(収納価額)は、原則として相続税の課税価格の基礎となった価額です(国税庁 No.4214)。市街地の土地の路線価は公示地価の8割が目安とされており、市場で1,000万円の値が付く土地でも、物納では800万円分の納付にしかならない計算になります。小規模宅地等の特例を使っていれば、収納価額は特例適用後の価額です。節税に効いた特例が、物納では逆に足を引っ張るわけですね。
延納期間中は利子税がかかります。ここで見落とされがちなのが、令和8年に利子税の基準となる割合が0.9%から1.3%へ上がった点です(国税庁「延滞税の割合」)。同時に延滞税も年2.4%/8.7%から年2.8%/9.1%へ引き上げられました。20年の延納を選べば、上がった利率が長期にわたって効いてきます。
売却の優位性は3つあります。実勢価格で換金できること、納税後の残額が手元に残ること、そして取得費加算の特例で譲渡所得税を圧縮できることです。維持コストの削減も無視できません。使わない土地を持ち続ければ、固定資産税・都市計画税に加えて除草や近隣対応の負担が毎年発生します。
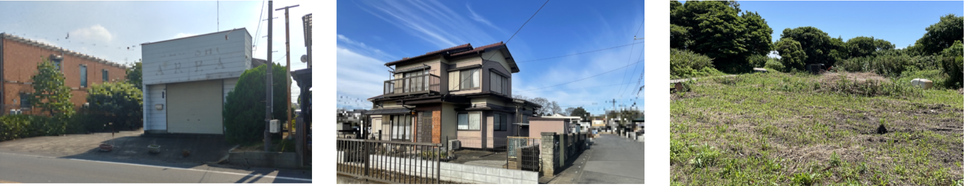
空き家・空き店舗から市街化調整区域まで。なんでもご相談ください!
相続税の納期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。1日でも遅れれば延滞税がかかり、延納・物納の申請権も失われます。売却で納税するなら、この10か月から逆算して動く必要があります。
たとえば1月10日に亡くなった場合、その年の11月10日が申告・納付の期限です(期限日が土日祝なら翌開庁日)。重要なのは、この日が延納・物納の申請期限も兼ねていること。納期限を過ぎてから「やっぱり延納で」は通りません。制度を使うつもりがあるなら、10か月目までに担保提供関係書類まで揃えておく必要があります。
納期限の翌日から2か月以内は年2.8%、それを過ぎると年9.1%です(令和8年1月1日〜12月31日/国税庁)。2か月を境に利率が3倍以上に跳ね上がる設計になっています。申告自体をしていなければ無申告加算税も別途課されます。放置すると督促状、電話・訪問、差押予告書と段階が進み、最終的には差押えです。
売却するには、遺産分割協議をまとめて相続登記(名義変更)を済ませる必要があります。相続登記は2024年4月1日から義務化され、取得を知った日から3年以内に申請しないと10万円以下の過料の対象です(法務省)。協議がまとまらない場合は、法定相続分で仮に計算した「未分割申告」を行い、「申告期限後3年以内の分割見込書」を添付しておく手があります。ただし、この状態では小規模宅地等の特例が使えず、いったん税額が跳ね上がる点には注意が必要でしょう。
実務上のスケジュール感は下表のとおりです。相続人が複数いて全員の合意形成に時間がかかるケースでは、この余裕はすぐ消えます。正直なところ、3か月目までに「売る/売らない」の方針が固まっていないと、選べる売却手段はかなり狭まる印象です。
| 時期 | やること |
|---|---|
| 〜3か月目 | 相続人・財産の確定、相続放棄の判断期限(3か月) |
| 〜5か月目 | 遺産分割協議、査定依頼(仲介・買取の両方) |
| 〜6か月目 | 相続登記の完了、売却方法の決定 |
| 〜9か月目 | 売買契約・決済(買取なら数日〜数週間) |
| 10か月目 | 相続税の申告・納付 |
仲介は一般の買主に販売するため相場に近い価格が狙える反面、成約まで3〜6か月以上かかります。買取は不動産会社が直接買い主になるので、価格は仲介より下がるものの数日〜数週間で決済まで到達可能です。残り6か月以上なら仲介、4か月を切ったら買取——これが目安になります。「まず仲介で3か月試し、売れなければ買取へ切り替える」という二段構えも現実的な選択でしょう。
延納は、担保を提供したうえで相続税を年賦で納める制度です。要件は4つあり、すべてを満たす必要があります。令和7年度税制改正で許可限度額の計算方法も変わりました。
国税庁 No.4211によると、要件は次のとおりです。延納税額100万円以下かつ延納期間3年以下なら担保は不要ですが、それを超えれば土地・建物・国債・保証人などの担保提供が求められます。審査期間は申請期限から原則3か月、担保の状況によっては最長6か月です。
利子税の特例割合は「延納利子税割合×延納特例基準割合÷7.3%」で計算します。国税庁が公表した令和8年の利子税特例基準割合は1.3%(令和7年は0.9%)。これを算式に当てはめた試算が下表です。なお、国税庁のタックスアンサー本体はまだ令和7年基準の表を掲載しているため、以下は筆者試算である点をお断りしておきます。申請時は必ず所轄税務署でご確認ください。
| 区分 | 延納期間 | 令和7年 | 令和8年(試算) |
|---|---|---|---|
| 不動産等75%以上/不動産等分 | 最長20年 | 0.4% | 0.6% |
| 不動産等75%以上/動産等分 | 最長10年 | 0.6% | 0.9% |
| 不動産等50%未満/一般 | 最長5年 | 0.7% | 1.0% |
令和7年度税制改正により、延納許可限度額および物納許可限度額の計算方法が改正され、令和7年4月1日以降に相続が開始した分から適用されています(国税庁)。「金銭納付を困難とする理由書」の様式も新旧2種類に分かれました。では、延納と銀行借入はどちらが得か。利率だけ見れば延納が有利に見えますが、延納の利子税は経費にできず、担保設定の手間もかかります。金融機関のつなぎ融資と総コストで比べる価値はあるでしょう。
空き家・空き店舗から市街化調整区域まで。なんでもご相談ください!
物納は「延納によっても金銭で納付できない場合」に限られる最終手段です。さらに、物納に充てる財産は2つのフィルターを通過しなければなりません。この2つを混同している解説が非常に多いので、正確に整理します。
物納の要件は、①延納でも金銭納付が困難でその金額の範囲内、②物納順位に沿った国内財産、③管理処分不適格財産でないこと、④納期限までに申請書と物納手続関係書類を提出、の4つです。ここで言う「金銭」には、相続財産だけでなく相続人自身の固有財産も含まれます。自分の預金があるうちは、まず物納の入口に立てないと考えたほうが実態に近いです。
国税庁 No.4214が挙げる管理処分不適格財産に該当すると、申請は却下されます。境界が明らかでない土地はここに入ります。「二以上の者の共有に属する不動産」も不適格で、これは共有者全員で申請しても変わりません(株式は共有者全員申請なら可)。
ここが誤解の多いところ。市街化調整区域の土地や2m未接道の土地は「不適格」ではなく「劣後財産」です。つまり物納できないのではなく、他に適当な財産がない場合に限って充てられる後順位財産という扱いになります。とはいえ実務上、他に不動産があればまず選ばれません。埼玉県内に多い市街化区域外の土地(宅地造成できるものを除く)、農用地区域内の土地、保安林はいずれも劣後財産です。
管理処分不適格と判断されて却下された場合、却下の日の翌日から20日以内に限り、他の財産で1回だけ再申請が可能です。また「延納でも納付できるはず」という理由での却下なら、その税額について延納申請へ切り替えられます。ただし審査は物納申請期限から原則3か月、財産の状況によっては最長9か月延長されます。その間も利子税は積み上がる。この時間的リスクこそが、物納を実質的に選びにくくしている最大の要因だと考えています。
納税資金の確保手段は6つあります。手元に資金が残るのは売却だけで、物納は土地そのものを失い、延納と借入は長期の負債になります。まず全体像を押さえましょう。
| 手段 | 評価・コスト | スピード | 手元資金 |
|---|---|---|---|
| 不動産売却 | 実勢価格/仲介手数料・譲渡所得税 | 買取なら数日〜数週間 | 残る |
| 延納 | 利子税(令和8年 0.6〜1.0%程度) | 審査3〜6か月 | 残らない |
| 物納 | 相続税評価額/測量・境界確定費 | 審査3か月〜最長1年 | 残らない |
| 銀行借入 | 金利・担保設定費用 | 審査次第 | 財産は残る |
| 換価の猶予 | 延滞税の一部免除 | 原則1年以内 | 時間を買うだけ |
| 国庫帰属 | 手数料1.4万円/筆+負担金20万円〜 | 審査8か月程度 | 持ち出し |
判断は次の順で進めると迷いません。「その不動産を残す必要があるか」が最初の分岐点です。残す必要がないなら、議論の余地なく売却が最有利になります。
残す必要がない×残り6か月以上なら仲介売却。残す必要がない×残り4か月未満なら買取。残したい×返済見込みがあるなら借入か延納。どれも当てはまらず売却も難しい土地であれば、そこで初めて物納の検討に入る、という順序です。
換価の猶予は、納期限から6か月以内に申請すれば原則1年以内の分割納付が認められ、猶予期間中の延滞税が軽減される制度です(国税庁 No.9206)。売却が期限にわずかに間に合わないときの緩衝材になります。一方、相続土地国庫帰属制度は納税資金にはならず、逆に負担金の持ち出しが発生します(審査手数料14,000円/筆、負担金は原則20万円)。建物がある土地や境界が不明な土地は申請自体できません。
空き家・空き店舗から市街化調整区域まで。なんでもご相談ください!
相続不動産の売却では2つの特例が使えますが、同じ資産について併用はできません。どちらを選ぶかで手取りが数百万円変わることもあるため、売却前に試算しておくべき論点です。
納めた相続税のうち、売却した財産に対応する部分を取得費に加算できる制度です(国税庁 No.3267)。適用期限は「相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日まで」、つまり相続開始から実質3年10か月以内。相続税を実際に納めた人だけが対象で、基礎控除内で税額がゼロだった場合は使えません。納税のために売るケースとは相性が良い特例です。
被相続人が一人で住んでいた家を売った場合、譲渡所得から最高3,000万円を控除できます(国税庁 No.3306)。適用期限は令和9年12月31日までで、昭和56年5月31日以前建築・区分所有登記でない・売却代金1億円以下・相続時から譲渡時まで未使用、といった要件があります。令和6年1月1日以後の譲渡では、相続人が3人以上だと控除額は2,000万円に下がる点も押さえておきたいところ。詳しくは相続した空き家の3,000万円特別控除を完全解説もご覧ください。
判定はシンプルです。譲渡益が3,000万円以下で空き家の要件を満たすなら空き家控除、要件を満たさない、あるいは納めた相続税が非常に大きいなら取得費加算。この二択で考えます。相続で取得した不動産は被相続人の取得時期を引き継ぐため、税率は長期譲渡所得の20.315%になるケースがほとんどです(短期なら39.63%)。売却の翌年2月16日〜3月15日に譲渡所得の確定申告が必要になります。
埼玉県内の相続不動産は、2026年時点で売却タイミングとして悪くありません。ただし市街化調整区域・農地・再建築不可といった土地は、一般的な仲介では買い手が付きにくく、扱いに慣れた業者選びが結果を左右します。
国土交通省の令和8年地価公示(2026年1月1日時点)で、埼玉県の住宅地は前年比2.0%、商業地は3.2%上昇し、いずれも5年連続のプラスとなりました。工業地は3.6%上昇で13年連続の上昇です。相続税路線価も2026年分で2.3%上昇しています。評価額が上がれば相続税も増えますが、同時に売却時の実勢価格も上がる。この局面では、物納で評価額に固定されるより市場で売る合理性が増します。
さいたま市郊外や蓮田市、幸手市、春日部市、越谷市などには建築が制限される市街化調整区域や農地・山林が広く分布しています。これらは前述のとおり物納劣後財産に当たり、一般の仲介でも買い手を見つけにくい類型です。資材置場・駐車場・太陽光用地といった出口を持つ買取業者なら評価が付くケースがあります。
建築基準法上の道路に2m以上接していない再建築不可物件は、買主が住宅ローンを組めないため仲介での成約難易度が跳ね上がります。隣地統合や開発ノウハウを持つ買取会社であれば、現状有姿のまま買い取れる場合が少なくありません。
空き家・空き店舗から市街化調整区域まで。なんでもご相談ください!
株式会社アイエー 大宮支店は、さいたま市北区大成町を拠点に埼玉県中央・東部エリアの土地買取を専門とする不動産会社です。2005年設立の土地買取専門会社で、大宮支店は2016年7月の開設以来、他社で断られた土地の相談を数多く受けてきました。
市街化区域だけでなく、市街化調整区域の宅地・雑種地・農地・山林の買取を強化しています。仕入れた土地の開発手続きや造成工事、分譲販売までを自社で手掛けているため、一般の仲介会社が敬遠する土地にも値付けができます。対応エリアはさいたま市・川口市・戸田市・上尾市・桶川市・伊奈町の中央エリアから、越谷市・春日部市・蓮田市・久喜市・幸手市の東部エリアまで。
相続税の納期限が近いお客様には、迅速な現地調査と買取価格の提示で対応します。自社買取のため仲介手数料は不要で、買い手を探す期間も発生しません。「あと3か月しかない」という段階からでも間に合う可能性があります。まずは無料査定でご相談ください。
古家が残っている、家財の残置物がある、境界が未測量——相続不動産にありがちな状態のまま買い取ります。解体や測量を売主が先行負担する必要がないため、持ち出しゼロで現金化まで進められます。空き家相談や相続物件の処分、解体もトータルでサポートしています。
Q1. 相続税の納付期限を過ぎるとどうなりますか?
A. 法定納期限の翌日から完納日まで延滞税が課されます。令和8年は納期限の翌日から2か月以内が年2.8%、それを超えると年9.1%です。期限内に申告していなければ無申告加算税も加わります。放置すれば最終的に財産の差押えに至ります。
Q2. 延納と物納、どちらを先に検討すべきですか?
A. 制度上は延納が先で、物納は延納でも払えない場合の最終手段です。ただし実務では、その前に売却の可否を確認するのが定石になります。売れる土地なら、延納の利子税も物納の評価減も負う必要がありません。
Q3. 物納は実際どれくらい認められているのですか?
A. 令和7年度の物納許可は40件です(国税庁「相続税の物納申請状況等」)。申請自体が48件しかありません。令和6年分の相続税課税対象者が166,730人であることを踏まえると、事実上ほとんど使われていない制度と言えます。
Q4. 市街化調整区域の土地や農地でも物納できますか?
A. 制度上は可能ですが「物納劣後財産」に該当します。他に物納に充てるべき適当な財産がない場合に限られるため、他に不動産があればまず選ばれません。なお「物納できない財産(管理処分不適格財産)」とは区分が異なります。
Q5. 境界が確定していない土地でも売却できますか?
A. 不動産会社の直接買取であれば、境界非明示・未測量の現状有姿で買い取れる場合があります。仲介では買主から確定測量を求められるのが一般的です。ちなみに境界が明らかでない土地は、物納では管理処分不適格財産として却下対象になります。
Q6. 土地を売って相続税を払った場合、確定申告は必要ですか?
A. 譲渡益が出た場合は、売却した翌年2月16日〜3月15日に譲渡所得の確定申告が必要です。相続税の申告とは別手続きになります。この申告で取得費加算の特例や空き家控除を適用します。
Q7. 取得費加算と空き家3,000万円控除は両方使えますか?
A. 同一の資産について併用はできず、いずれかを選択します。譲渡益が3,000万円以下で空き家の要件を満たすなら空き家控除、納めた相続税が大きいなら取得費加算が有利になりやすい傾向です。売却前に試算しておくことをおすすめします。
Q8. 遺産分割協議がまとまらないときはどうすればいいですか?
A. 法定相続分で分割したものとして期限内に申告・納税します。その際「申告期限後3年以内の分割見込書」を添付し、分割成立後に更正の請求で精算する流れです。売却査定や事前相談は協議中でも進められます。
Q9. 物納が却下されたらどうなりますか?
A. 管理処分不適格が理由なら、却下の翌日から20日以内に他の財産で1回だけ再申請できます。「延納で納付可能」という理由での却下なら延納申請に切り替えられます。ただし申請中も利子税や延滞税の計算は進みます。
Q10. 仲介と買取、どちらを選ぶべきですか?
A. 申告期限まで6か月以上あり少しでも高く売りたいなら仲介、4か月を切っているなら買取です。買取は契約不適合責任が免責されるケースが多く、決済後のトラブルリスクも抑えられます。迷うなら両方に査定を出して比べてください。
空き家・空き店舗から市街化調整区域まで。なんでもご相談ください!
相続税が払えないとき、延納や物納を先に検討するのは順序として惜しい選択です。国税庁の統計が示すとおり物納はほとんど許可されておらず、延納は令和8年から利子税が上がりました。売却であれば実勢価格で換金でき、取得費加算や空き家控除で税負担も圧縮できます。
期限は10か月。逆算すると、判断に使える時間は思っているより短いはずです。埼玉県内・さいたま市の土地や建物、市街化調整区域の不動産については、地域に密着した株式会社アイエー 大宮支店(さいたま市北区大成町4-204-1/TEL 048-662-7866)へお気軽にご相談ください。
無料土地査定のフォームに入力するのも面倒なあなたにおすすめ!LINEを使った土地のお悩み相談もあります。営業時間にオペレーターが直接返信いたします。
正確な価格が知りたい方や、直接担当者と話がしたい方も、もちろん電話相談受付中です。書類の取り寄せ、実際に現地に足を運び、正確に土地査定いたします。
近年早く土地を売りたいお客様が増えております。なるべく早く対応させていただきますが、一つ一つを丁寧正確にと対応していくとお待たせしてしまうことがありましたので、予約することをおすすめします。